Qué cubre el seguro de desempleo en Costa Rica
Imagina que pierdes tu empleo de la noche a la mañana. El sueldo se esfuma, pero los gastos (la hipoteca, los préstamos, el supermercado) siguen ahí como una sombra pegajosa. En ese caos, mucha gente cree que el Estado costarricense le tenderá una mano mágica, como pasa en otros países. Grave error. Aquí el “salvavidas” no es público, sino privado, y solo funciona si lo contrataste antes del tsunami. Por eso, tener claridad sobre Qué Cubre el Seguro de Desempleo en Costa Rica no es un lujo, es una tabla de salvación financiera que evita que una crisis laboral se convierta en una deuda eterna.
📖 Leer también: Cómo calcular el pago de horas nocturnas
La confusión reina porque asociamos “seguro” con la Caja o con el Ministerio de Trabajo, pero este producto es otra liga: lo ofrecen aseguradoras como el INS, Mapfre, Sagicor o BN, y su principal función es pagar tus cuotas de crédito —tarjetas, vehículos, v
| Aspecto | Detalle |
|---|---|
| Qué cubre | Pérdida involuntaria del empleo formal |
| Monto mensual | 60% del salario promedio del último año |
| Duración | Hasta 6 meses, según cotizaciones previas |
| Requisito base | Mínimo 4 meses cotizados continuos |
| Exclusiones | Renuncias voluntarias o despidos por falta |
Beneficios y cobertura básica del seguro de desempleo en Costa Rica
Cuando te quedás sin trabajo, la preocupación más inmediata suele ser cómo vas a pagar las deudas que ya tenías. Por eso, antes de firmar cualquier póliza, es clave entender qué cubre el seguro de desempleo en Costa Rica. No es una varita mágica que te resuelve la vida, sino una herramienta específica: en la mayoría de los casos, se activa únicamente si te despiden sin responsabilidad patronal (es decir, que no renunciaste ni te fuiste por tu cuenta).
La cobertura básica se centra en pagar las cuotas mensuales de tu crédito —ya sea un préstamo personal, un vehículo o una tarjeta— durante un período limitado, que suele ir de 3 a 6 meses. Por ejemplo, BN Seguros y Sagicor ofrecen planes que cubren el saldo del préstamo si quedás cesante o sufris una incapacidad prolongada. Pero ojo: el INS, por su parte, solo asegura a trabajadores asalariados con puesto permanente, y excluye casos como renuncias voluntarias o participación en huelgas. Así que, cuando preguntes sobre este seguro, recordá que no es un ingreso extra, sino un escudo temporal para que tus deudas no te entierren mientras buscás otro trabajo.
Monto del subsidio económico mensual y duración del beneficio

Al preguntar por este seguro, el monto del subsidio mensual y su duración son dos de los puntos más concretos que debes conocer. En la mayoría de pólizas privadas —como las de BN Seguros o Sagicor— el beneficio económico equivale a un porcentaje del salario mensual del asegurado, usualmente entre el 30% y el 50% de tu ingreso bruto, con un tope máximo que ronda los ¢500.000 colones mensuales. No esperes que te paguen el sueldo completo: el seguro está diseñado para aliviar la cuota del crédito, no para reemplazar tu salario.
La duración del beneficio varía según la aseguradora y el plan contratado. Lo más común es que la cobertura se extienda por un período de 3 a 6 meses consecutivos, aunque algunos productos —como el del INS para trabajadores permanentes— pueden llegar hasta 12 meses si el despido es injustificado. Eso sí: el reloj empieza a correr desde el primer mes sin empleo, y si encuentras trabajo antes, el subsidio se corta de inmediato. Con 154 mil personas desempleadas en el país según el INEC (diciembre 2025-enero 2026), entender los alcances de este seguro te ayuda a calcular si ese respiro de medio año es suficiente para reorganizar tus finanzas.
Requisitos de cotización y elegibilidad para acceder al seguro
Para entender la cobertura del seguro de desempleo en Costa Rica, primero hay que cumplir con requisitos de cotización muy específicos. Las aseguradoras privadas, como BN Seguros o Sagicor, exigen que el trabajador esté al día con sus pagos y tenga al menos 6 meses continuos de cotización antes del siniestro. Si eres empleado permanente, el INS también te cubre, pero solo si tu despido es involuntario y no estás en período de prueba.
- Antigüedad mínima: 6 a 12 meses de cotización ininterrumpida, según la póliza.
- Edad límite: Generalmente hasta los 65 años, aunque algunas pólizas se extienden a 70.
- Exclusiones clave: Renuncia voluntaria, jubilación o participación en huelgas (como estipula BAC) quedan fuera.
La elegibilidad también depende del tipo de crédito. Por ejemplo, si tienes un préstamo hipotecario o personal, la aseguradora verifica que el monto no supere ciertos topes. En diciembre 2025-enero 2026, con 154 mil personas desempleadas según el INEC, estos seguros se volvieron un salvavidas. Recuerda: la cobertura no es automática; debes presentar la carta de despido y demostrar que estabas cotizando activamente. Sin eso, no se activa.
Cobertura complementaria: capacitación laboral y orientación
Cuando hablamos de este seguro, la mayoría piensa solo en el pago de cuotas de crédito. Pero hay un beneficio menos conocido y que puede cambiar tu panorama laboral: la capacitación y orientación profesional. Algunas pólizas, como las de BN Seguros o Sagicor, incluyen acceso a plataformas de cursos virtuales o sesiones con coaches de carrera. No es que te paguen un máster, pero sí cubren talleres cortos para actualizar tu CV, mejorar habilidades digitales o prepararte para entrevistas.
La cobertura suele activarse apenas presentas la constancia de despido. Por ejemplo, el INS limita este beneficio a empleados permanentes, pero si calificas, puedes recibir hasta tres sesiones de orientación laboral sin costo extra. Esto es clave porque, según datos del INEC, el 40% de los desempleados en el país encuentra trabajo en los primeros tres meses si recibe asesoría personalizada. La póliza no te consigue el empleo, pero te da herramientas para moverte más rápido en un mercado donde la tasa de desempleo ronda el 6,7%.
| Beneficio | Detalle |
| Cursos en línea | Hasta 3 talleres por evento de desempleo |
| Orientación | Sesiones individuales con consejeros certificados |
| Exclusión | Renuncia voluntaria o jubilación (según condiciones BAC) |
La cobertura del seguro de desempleo en Costa Rica va más allá de lo financiero: incluye un empujón estratégico para que no pierdas el ritmo profesional. Revisa los términos de tu póliza, porque esta cobertura complementaria puede marcar la diferencia entre quedarte esperando o reinventarte mientras llega la próxima oportunidad.
Limitaciones y exclusiones de la cobertura
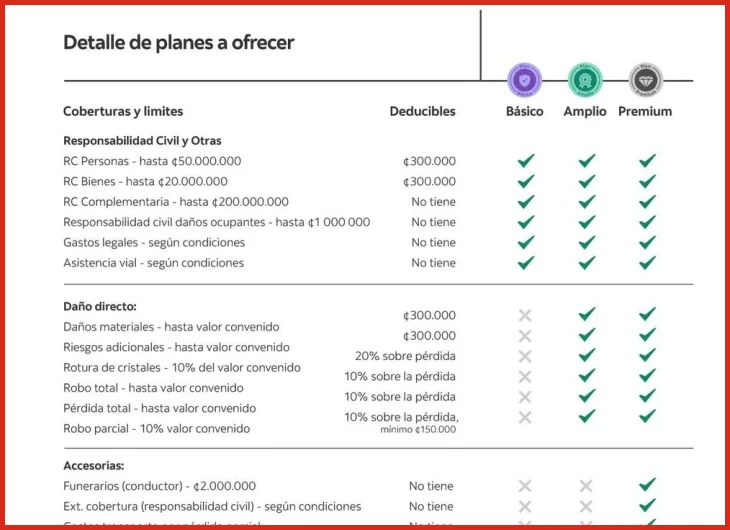
Saber qué cubre el seguro de desempleo en Costa Rica es solo la mitad de la historia; la otra mitad son las exclusiones que pueden dejarte con el crédito al descubierto. Por ejemplo, el INS limita la cobertura exclusivamente a trabajadores asalariados con puesto permanente, lo que deja fuera a contratistas, temporeros o quienes trabajan por servicios profesionales. Además, si renuncias voluntariamente, te jubilas o participas en una huelga —como especifican las condiciones del BAC—, olvídate del beneficio: la póliza no paga ni un solo colón. Tampoco cubre despidos durante los primeros 90 días de vigencia del seguro, un período de carencia que muchos pasan por alto.
Otras exclusiones comunes incluyen enfermedades preexistentes no declaradas y despidos por falta grave comprobada. En la práctica, si te echan por incumplir el reglamento interno, la aseguradora investiga y puede negar la cobertura. Por eso, al revisar el seguro de desempleo, es clave leer la letra pequeña: cada póliza (BN Seguros, Sagicor, INS) tiene sus propios vacíos. Un dato concreto: según el INEC, en enero de 2026 había 154 mil personas desempleadas, y muchas descubren estas exclusiones justo cuando más necesitan el respaldo.
Causas de despido que no califican para el beneficio
Saber qué cubre el seguro de desempleo en Costa Rica es tan importante como conocer sus exclusiones. No todas las formas de dejar de trabajar activan la protección. Las aseguradoras, como el INS o BN Seguros, son muy específicas con las causales de despido que no califican.
Si renuncias voluntariamente a tu puesto, olvídate del beneficio. Tampoco aplica si te despiden por falta grave comprobada: robo, incumplimiento de horario reiterado o violencia en el trabajo. La participación en huelgas, según condiciones de BAC, también queda fuera. En estos casos, la póliza considera que la pérdida del empleo fue por decisión o culpa tuya, no por un riesgo cubierto. El seguro de desempleo, versión Costa Rica - LaRepublica.net
Otras exclusiones comunes incluyen:
- Jubilación del asegurado: al retirarte por pensión, el seguro no paga las cuotas pendientes.
- Despidos por causas económicas si el contrato era temporal o por obra determinada.
- Incumplir los plazos de notificación: si no reportas el despido a la aseguradora en los primeros 30 días, pierdes la cobertura.
Recuerda que la tasa de desempleo en Costa Rica ronda el 6,7% (diciembre 2025-enero 2026), con 154 mil personas desempleadas. Por eso, al contratar, revisa bien la letra pequeña: entender qué cubre el seguro te ahorrará sorpresas justo cuando más necesitas estabilidad.
Periodos de carencia y topes máximos de pago
Cuando hablamos de qué cubre el seguro de desempleo en Costa Rica, hay dos reglas de oro que debes conocer antes de firmar: los periodos de carencia y los topes máximos de pago. No es que te paguen desde el día uno. La mayoría de pólizas, como las de BN Seguros o Sagicor, exigen un periodo de espera que va de 30 a 60 días después del despido. O sea, durante el primer mes sin trabajo, el seguro no paga ni un cinco. Y ojo: si renunciaste voluntariamente o te fuiste por una huelga —como lo aclara el BAC en sus condiciones—, olvídate, la carencia se convierte en exclusión total.
Los topes también tienen su truco. No esperes que el seguro cubra toda tu deuda. Por ejemplo, el INS limita la cobertura a trabajadores asalariados permanentes y, en general, las aseguradoras ponen un máximo de 6 a 12 cuotas dependiendo del plan. Además, hay un tope de monto: suele ser entre ₡2 millones y ₡5 millones de deuda cubierta. Si tu crédito es más alto, el exceso corre por tu cuenta. Para que quede claro:
- Carencia típica: 30-60 días desde el despido.
- Cobertura máxima: 6 a 12 cuotas consecutivas.
- Tope de deuda: entre ₡2 y ₡5 millones según la póliza.
- Exclusiones comunes: renuncia voluntaria, jubilación, huelgas.
Así que, al analizar el seguro de desempleo, no te quedes solo con la promesa de “te protegemos”. Revisa la letra pequeña: esos 30 días de carencia pueden ser justo los que necesites para buscar otro ingreso, y el tope de ₡3 millones puede dejar un hueco si tu préstamo hipotecario es de ₡10 millones. Con 154 mil personas desempleadas a inicios de 2026, según el INEC, entender estos límites no es lujo, es supervivencia financiera.
Situaciones de suspensión o pérdida del derecho al subsidio
Saber qué cubre el seguro de desempleo en Costa Rica es tan importante como conocer cuándo te quedas sin ese respaldo. Porque, créeme, las aseguradoras no perdonan una. Si renuncias voluntariamente a tu trabajo, olvídate del subsidio: ninguna póliza, ni la de BN Seguros ni la de Sagicor, te cubre en ese caso. Tampoco aplica si te jubilás, aunque sea antes de tiempo. La lógica es simple: si dejás de trabajar por decisión propia, el seguro no paga.
Hay otras trampas menos obvias. Por ejemplo, si participás en una huelga o paro laboral, la cobertura se suspende de inmediato. El INS y el BAC lo dejan clarísimo en sus condiciones. También perdés el derecho si te despiden por falta grave (robo, violencia o incumplimiento comprobado). Acá el dato concreto: según el INEC, en diciembre 2025-enero 2026 había 154 mil personas desempleadas en Costa Rica, pero muchas de ellas no califican al subsidio justo por estas exclusiones. Así que, antes de firmar, revisá bien la letra pequeña de tu póliza. Porque qué cubre el seguro no es solo lo que promete, sino también lo que excluye.
Consejos prácticos para solicitar el seguro de desempleo
Antes de lanzarte a pedir la cobertura, ten claro que qué cubre el seguro de desempleo en Costa Rica depende de la póliza que contrataste. No es lo mismo la del INS, que exige ser empleado permanente, que la de BN Seguros o Sagicor. Revisa tu contrato: la mayoría exige un mínimo de 12 meses continuos de trabajo y que el despido sea sin responsabilidad patronal. Si renunciaste o te fuiste por huelga, olvídalo. Un tip de oro: guarda la carta de despido y el último comprobante de pago. En enero de 2026, con 154 mil personas desempleadas, las aseguradoras se ponen estrictas con los documentos.
Cuando vayas a reclamar, hazlo en los primeros 30 días tras el despido. Si esperas más, la aseguradora puede negarte el pago de las cuotas del crédito. Llama primero a tu banco o aseguradora para confirmar el proceso; algunos, como BAC, piden formularios específicos. No asumas que todo está cubierto: la póliza suele excluir incapacidades parciales o devaluación si no lo especifica tu contrato. Mi consejo: antes de firmar el crédito, pregunta si la cobertura incluye despidos por causas económicas o solo por despido injustificado. Así evitas sorpresas cuando más lo necesitas.
Documentación necesaria y pasos para presentar la solicitud ante el IMAS
Para acceder al beneficio, el primer paso es reunir la documentación que el IMAS exige de forma estricta. Necesitarás tu cédula de identidad vigente, una constancia de despido o cese de labores emitida por la empresa (donde se especifique la fecha y el motivo), y los comprobantes de los últimos tres meses de salario. Si el despido fue por causas ajenas a tu voluntad, también deberás presentar la carta de despido firmada y sellada. No olvides incluir un recibo de un servicio público (agua, luz o teléfono) para acreditar tu domicilio actual.
Una vez que tengas los papeles, el proceso es más ágil de lo que imaginas. Dirígete a la oficina del IMAS más cercana a tu comunidad o ingresa al sistema “Solicitud en Línea” en su portal web. Allí deberás llenar un formulario donde declaras tu situación de desempleo y el tipo de ayuda que buscas. Recuerda que el seguro de desempleo en Costa Rica no es un beneficio universal del Estado, sino un producto privado que protege tus créditos; el IMAS evalúa tu caso según criterios de pobreza y vulnerabilidad. Adjunta los documentos escaneados y espera la notificación, que suele llegar en un plazo de 15 a 30 días hábiles.
Si tu solicitud es aprobada, recibirás un subsidio temporal o la condonación de deudas específicas. Un dato concreto: en 2025, el IMAS atendió más de 12 mil solicitudes de este tipo, priorizando a jefes de hogar con hijos menores. Así que, si estás en esa situación, no dudes en iniciar el trámite cuanto antes.
Plazos clave y cómo evitar demoras en la aprobación
Cuando te preguntas qué cubre el seguro de desempleo en Costa Rica, los plazos de aprobación son el verdadero talón de Aquiles. Según datos del INEC, con 154 mil personas desempleadas entre diciembre 2025 y enero 2026, cada día sin cobertura cuenta. Las aseguradoras como BN Seguros o Sagicor suelen procesar solicitudes en un rango de 15 a 30 días hábiles, pero ese reloj solo arranca cuando entregas todos los papeles correctos.
Para evitar demoras, ten presente estos puntos clave:
- Carta de despido con sello y firma de la empresa (sin enmendaduras).
- Certificación de cesantía del Ministerio de Trabajo o constancia de no haber recibido preaviso.
- Formulario de siniestro firmado dentro de los primeros 30 días tras el despido. Pasado ese plazo, algunas pólizas como las del INS lo rechazan de plano.
Un error común: presentar la solicitud sin verificar que tu póliza cubra despidos por participación en huelgas (excluido en BAC) o renuncia voluntaria. Si tu empleador te liquidó con cesantía, el seguro no paga hasta agotar ese fondo. Mi consejo: escanea cada documento, envía todo por correo certificado y confirma recepción. Así, cuando realmente necesites saber qué cubre la póliza, no te topes con la burocracia de un proceso mal iniciado.
Alternativas mientras se espera la respuesta: búsqueda activa de empleo
Mientras esperas la resolución de tu reclamo, el tiempo no se detiene y tampoco debería hacerlo tu estrategia. Saber qué cubre el seguro de desempleo en Costa Rica es clave, pero la cobertura no incluye una varita mágica que te consiga el próximo trabajo. Aquí es donde entra la búsqueda activa de empleo, tu mejor aliada para acortar la espera.
No se trata solo de enviar currículums al azar. Una búsqueda efectiva implica: [PDF] seguro colectivo de desempleo - dólares - Mapfre
- Actualizar tu perfil de LinkedIn con logros medibles, no solo responsabilidades. Las empresas reclutadoras filtran por palabras clave.
- Contactar directamente con reclutadores de sectores como servicios, tecnología o turismo, que en Costa Rica representan una porción significativa de la contratación activa.
- Registrarte en bolsas de empleo locales como la del Ministerio de Trabajo o portales especializados. Muchas ofertas se publican y cierran en menos de una semana.
Recuerda que, según datos del INEC de diciembre 2025-enero 2026, la tasa de desempleo nacional fue de 6,7%, lo que significa que hay competencia pero también oportunidades. Mientras tu póliza responde, cada entrevista o networking suma. Entender qué cubre el seguro de desempleo te da tranquilidad financiera, pero la búsqueda activa te devuelve el control profesional.
Conclusión: Importancia del seguro de desempleo como red de protección económica
Más que un gasto, el seguro de desempleo es un salvavidas financiero que te permite dormir tranquilo cuando el mercado laboral se pone cuesta arriba. En un país donde la tasa de desempleo cerró en 6,7% a inicios de 2026, con 154 mil personas buscando trabajo, tener una red de protección no es un lujo, es una necesidad estratégica. La pregunta clave no es si te puede pasar, sino si estás listo para cuando pase.
Para que este seguro funcione como un verdadero escudo, no basta con contratarlo y olvidarte. Revisa las exclusiones de tu póliza: la mayoría no cubre renuncias voluntarias ni participación en huelgas, y el INS, por ejemplo, solo asegura a empleados permanentes. Si trabajas por temporadas o como independiente, busca opciones como las de BN Seguros o Sagicor, que ofrecen cobertura ante despidos e incapacidades prolongadas. Lo que cubre este seguro depende del contrato, pero lo esencial es que pague tus cuotas de crédito mientras te reubicas.
- Prioriza la cobertura de cuotas: Asegúrate de que la póliza cubra el pago de tu préstamo hipotecario o de consumo por al menos 6 meses.
- Verifica los tiempos de espera: Algunas aseguradoras exigen un período de carencia de 30 a 90 días antes de activar el beneficio.
- No solo pienses en despido: La cobertura incluye a veces incapacidad total o devaluación de la moneda, como ofrece Sagicor.
- Actualiza tus datos: Si cambias de trabajo, notifica a la aseguradora para no perder la cobertura por omisión.
¿El seguro de desempleo, versión Costa Rica - LaRepublica.net?
Si estás aquí, seguro andas buscando algo más que una simple respuesta robótica: buscas chispa, personalidad, quizás una buena dosis de realidad envuelta en un abrazo de letras.
Te voy a ser sincero: en el mundo de los blogs, la autenticidad es el tesoro más codiciado, pero también el más fácil de perder. Hay millones de personas escribiendo sobre recetas, viajes o cómo hackear la productividad. Pero lo que marca la diferencia (y créeme, lo he visto una y mil veces) es ese toque único, esa voz que solo tú puedes tener. La tuya. La mía. La de cada quien, como una huella digital hecha de tinta digital.
Lo Que Necesitas Saber
¿El seguro de desempleo en Costa Rica es un beneficio del gobierno?
No, no lo es. A diferencia de lo que muchos creen, este seguro es un producto privado que ofrecen aseguradoras como BN, Mapfre o INS. No debes confundirlo con el seguro social o la Caja.
¿Cubre el seguro de desempleo si renuncio voluntariamente a mi trabajo?
No, no cubre renuncias ni despidos voluntarios. Solo aplica cuando hay un despido injustificado por parte del empleador, y siempre debes verificar el período de carencia estipulado en tu póliza.
¿Cuánto tiempo debo esperar después del despido para activar la cobertura?
Generalmente, hay un período de espera de 30 a 60 días desde el despido. Después de eso, el seguro puede cubrir cuotas mensuales de créditos o una suma fija, dependiendo del contrato. Revisa bien las exclusiones si tu empleo era temporal.